https://noticiabrasil.net.br/20260926/risco-pais-argentino-volta-a-subir-e-complica-o-plano-financeiro-de-milei-54508884.html
Risco-país argentino volta a subir e complica o plano financeiro de Milei
Risco-país argentino volta a subir e complica o plano financeiro de Milei
Sputnik Brasil
O risco-país da Argentina superou os 600 pontos, seu máximo desde março, e o Governo suspendeu a emissão de dívida em dólares, a três meses de um vencimento... 26.09.2026, Sputnik Brasil
2026-09-26T02:37-0300
2026-09-26T02:37-0300
2026-09-26T02:37-0300
panorama internacional
américas
economia
luis caputo
javier milei
mauricio macri
argentina
estados unidos
brasil
tesouro
https://cdn.noticiabrasil.net.br/img/07ea/08/1a/53513063_0:35:2320:1340_1920x0_80_0_0_9b49ff3f5a145ad71a781d99b0d6b1a4.jpg
O indicador chegou em 25 de setembro a 628 unidades, segundo o índice elaborado pelo banco americano JP Morgan. O risco-país saltou 50 pontos em uma única jornada e acumula alta superior a 55% desde os 400 que havia tocado no final de julho, uma deterioração que ameaça o programa financeiro do presidente sul-americano, Javier Milei.A escalada teve um efeito imediato sobre a estratégia oficial. A Secretaria de Finanças deixou de licitar o Bonar 2029, o bônus em dólares sob lei local com o qual o Governo vinha reunindo divisas para pagar dívida. Até a suspensão, havia colocado US$ 1,17 bilhão (R$ 6,07 bilhões) sobre um cupom total de US$ 2 bilhões (R$ 10,3 bilhões), e um mês antes o havia adjudicado a uma taxa de 8,39% ao ano.O Tesouro só oferece letras e bônus que vencem antes das eleições presidenciais de outubro de 2027, para evitar o prêmio que os investidores exigem pelo risco político. A mudança contrasta com o cenário que se projetava até poucos meses atrás. Em 2025, o Fundo Monetário Internacional (FMI) estimava que a Argentina poderia voltar a emitir dívida nos mercados internacionais durante 2026, com um risco-país em torno dos 500 pontos.A última colocação do país nesses mercados foi em janeiro de 2018, quando o atual ministro, Luis Caputo, dirigia as Finanças do governo de Mauricio Macri (2015-2019). Em 9 de janeiro de 2027, o Tesouro deve pagar cerca de U$ 4,3 bilhões aos detentores de bônus. A pressão se estende a 2027, um ano eleitoral em que os vencimentos com credores privados somam US$ 10,4 bilhões (R$ 54 bilhões), aos quais se agregam outros US$ 5,9 bilhões (R$ 30,6 bilhões) com o FMI.O projeto de lei de Orçamento 2027 enviado ao Congresso argentino não contempla novas emissões de bônus Globais sob lei estrangeira, embora mantenha a autorização para fazê-lo se melhorarem as condições. O esquema repousa assim em dívida local em dólares e em créditos de organismos multilaterais.O contexto internacional agravou o quadro. Em 16 de setembro, o Federal Reserve dos Estados Unidos subiu sua taxa de referência para o intervalo de 3,75% a 4%, a primeira alta desde 2023, e antecipou outro aumento antes do fim do ano. No entanto, a queda dos bônus argentinos foi mais pronunciada que a do resto dos países da região, o que aponta para fatores próprios.O próximo exame para o Tesouro da nação sul-americana será em 28 de setembro, quando buscará renovar vencimentos por cerca de US$ 5,64 bilhões (R$ 29,26 bilhões). O menu inclui uma letra a taxa fixa para janeiro de 2027, um bônus ajustado por inflação para maio e dois títulos vinculados ao dólar que vencem em outubro e novembro deste ano, sem nenhum instrumento em moeda forte.A incerteza por vir"Com estes níveis de risco-país, haveria que convalidar taxas superiores a 12 ou 13%, algo quase impagável para a Argentina. Isso aumenta a incerteza", disse à Sputnik o analista financeiro Christian Buteler, sobre o custo que o país enfrentaria se hoje tentasse voltar ao mercado internacional de crédito.Para o especialista, o novo cenário obriga a revisar a folha de rota oficial. Buteler advertiu que essa alternativa choca com limites concretos na frente fiscal e no mercado de dívida em pesos. "O Governo necessitaria de um superávit financeiro que hoje em dia está se encolhendo, ou colocar muitos mais pesos de dívida no mercado local, o qual, neste contexto se faz ou mais difícil ou mais caro", sustentou.O economista destacou que a deterioração não se explica apenas pelo frente externo.Já Guido Zack, diretor da área de Economia do centro de estudos Fundar, relativizou o impacto imediato sobre os pagamentos: O custo oculto da instabilidadeConsultado pela Sputnik, Moisés Solorza, economista e ex-secretário de Energia da província da Terra do Fogo, considerou que o salto freia os investimentos aprovados para setores estratégicos.Ele lembrou que o setor energético necessita de previsibilidade, estabilidade, ingresso e saída de divisas:Para o economista da Fundar o ajuste gera queda no nível de atividade, que causa uma baixa na arrecadação e necessidade de novo ajuste que volta a impactar sobre a atividade. "Todo esse círculo vicioso claramente também atenta contra a estratégia do Governo", finalizou.
https://noticiabrasil.net.br/20260925/pobreza-na-argentina-sobe-e-ultrapassa-um-terco-da-populacao-no-1-semestre-de-2026-54473614.html
argentina
estados unidos
brasil
Sputnik Brasil
contato.br@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
2026
Sputnik Brasil
contato.br@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
notícias
br_BR
Sputnik Brasil
contato.br@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
Sputnik Brasil
contato.br@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
américas, economia, luis caputo, javier milei, mauricio macri, argentina, estados unidos, brasil, tesouro, fmi, sputnik
américas, economia, luis caputo, javier milei, mauricio macri, argentina, estados unidos, brasil, tesouro, fmi, sputnik
Risco-país argentino volta a subir e complica o plano financeiro de Milei
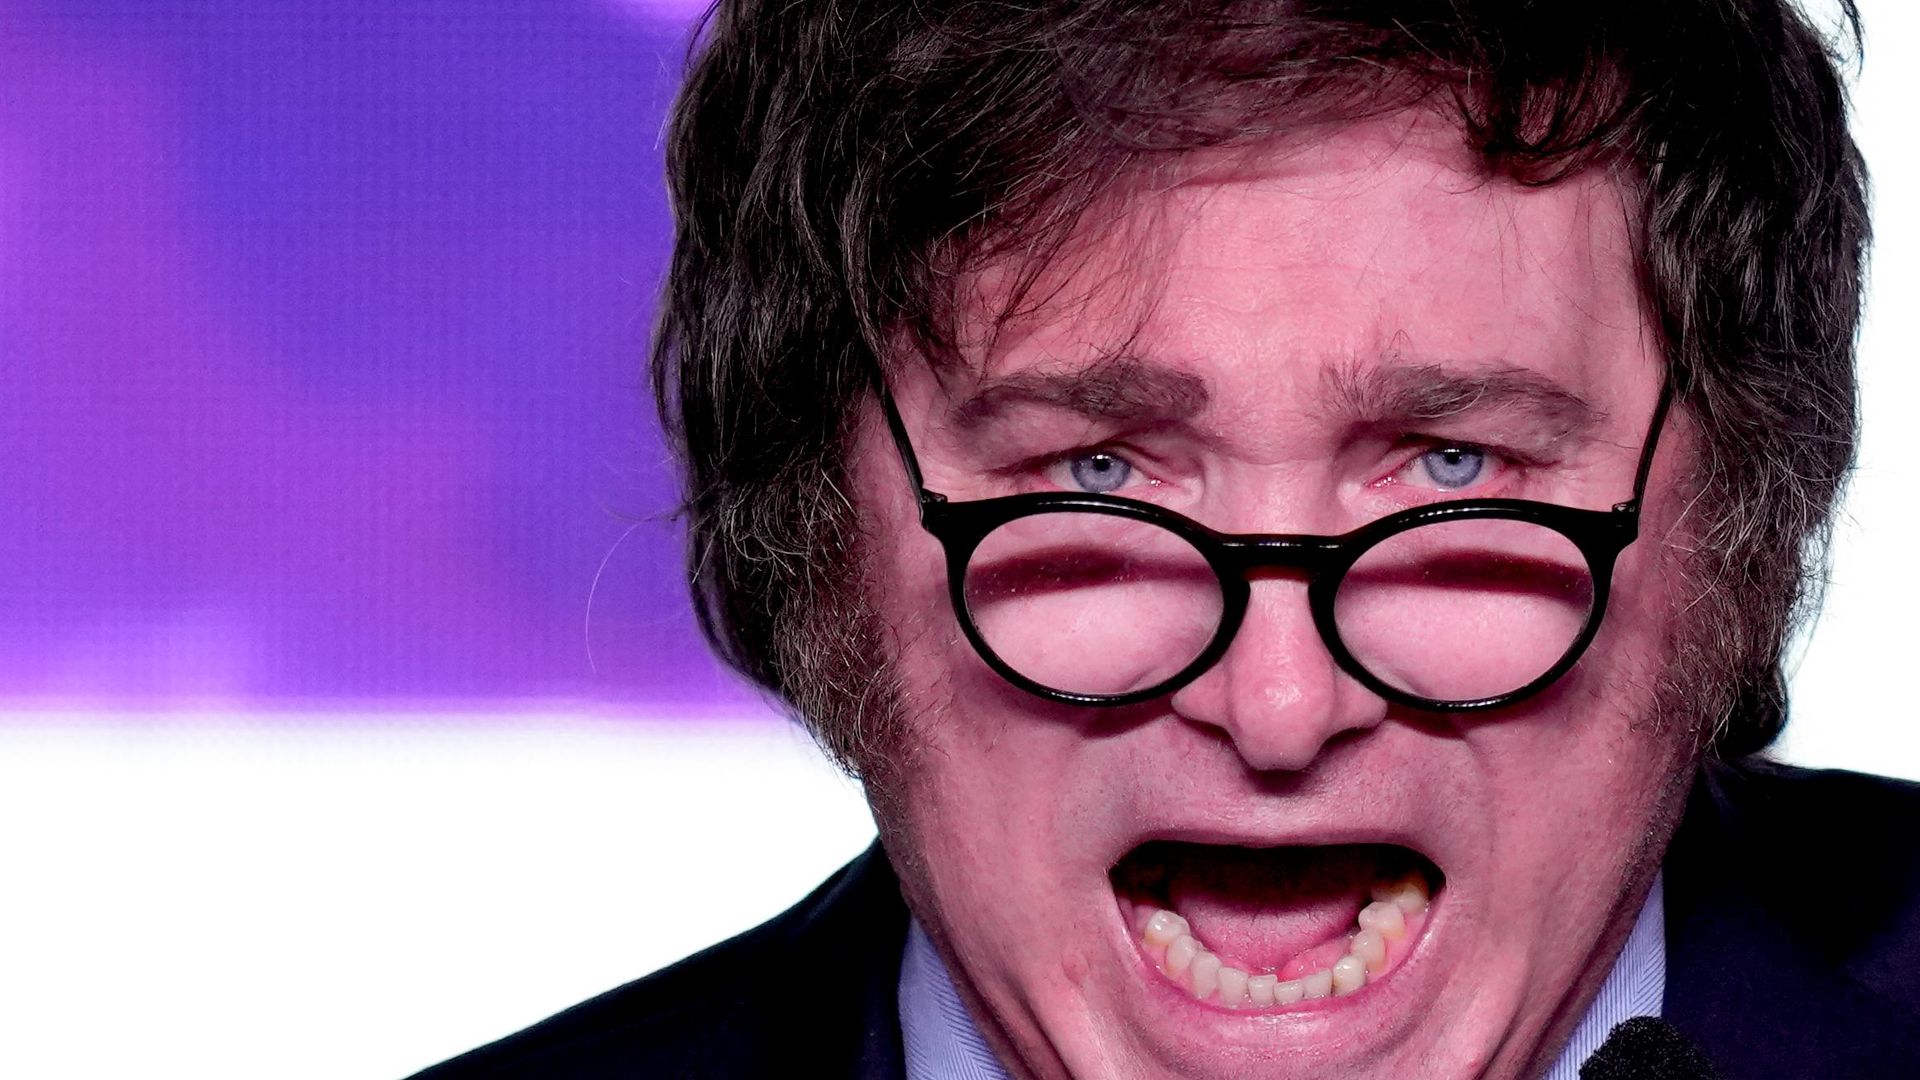
O risco-país da Argentina superou os 600 pontos, seu máximo desde março, e o Governo suspendeu a emissão de dívida em dólares, a três meses de um vencimento chave de US$ 4,3 bilhões (R$ 22,3 bilhões).
O indicador chegou em 25 de setembro a 628 unidades, segundo o índice elaborado pelo banco americano JP Morgan. O risco-país saltou 50 pontos em uma única jornada e acumula alta superior a 55% desde os 400 que havia tocado no final de julho, uma deterioração que ameaça o programa financeiro do presidente sul-americano, Javier Milei.
A escalada teve um efeito imediato sobre a estratégia oficial. A Secretaria de Finanças deixou de licitar o Bonar 2029, o bônus em dólares sob lei local com o qual o Governo vinha reunindo divisas
para pagar dívida. Até a suspensão, havia colocado US$ 1,17 bilhão (R$ 6,07 bilhões) sobre um cupom total de US$ 2 bilhões (R$ 10,3 bilhões), e um mês antes o havia adjudicado a uma taxa de 8,39% ao ano.
O Tesouro só oferece letras e bônus que vencem antes das eleições presidenciais de outubro de 2027, para evitar o prêmio que os investidores exigem pelo risco político. A mudança contrasta com o cenário que se projetava até poucos meses atrás. Em 2025, o Fundo Monetário Internacional (FMI) estimava que a Argentina poderia voltar a emitir dívida nos mercados internacionais durante 2026, com um risco-país em torno dos 500 pontos.
A última colocação do país nesses mercados foi em janeiro de 2018, quando o atual ministro, Luis Caputo, dirigia as Finanças do governo de Mauricio Macri (2015-2019). Em 9 de janeiro de 2027, o Tesouro deve pagar cerca de U$ 4,3 bilhões aos detentores de bônus.
A pressão se estende a 2027, um ano eleitoral em que os vencimentos com credores privados somam US$ 10,4 bilhões (R$ 54 bilhões), aos quais se agregam outros US$ 5,9 bilhões (R$ 30,6 bilhões) com o FMI.
O projeto de lei de Orçamento 2027 enviado ao Congresso argentino não contempla novas emissões de bônus Globais sob lei estrangeira, embora mantenha a autorização para fazê-lo se melhorarem as condições. O esquema repousa assim em dívida local em dólares e em créditos de organismos multilaterais.
O contexto internacional agravou o quadro. Em 16 de setembro, o Federal Reserve dos Estados Unidos subiu sua taxa de referência para o intervalo de 3,75% a 4%, a primeira alta desde 2023, e antecipou outro aumento antes do fim do ano. No entanto, a queda dos bônus argentinos foi mais pronunciada que a do resto dos países da região, o que aponta para fatores próprios.
O próximo exame para o Tesouro da nação sul-americana será em 28 de setembro, quando buscará renovar vencimentos por cerca de US$ 5,64 bilhões (R$ 29,26 bilhões). O menu inclui uma letra a taxa fixa para janeiro de 2027, um bônus ajustado por inflação para maio e dois títulos vinculados ao dólar que vencem em outubro e novembro deste ano, sem nenhum instrumento em moeda forte.
"Com estes níveis de risco-país, haveria que convalidar taxas superiores a 12 ou 13%, algo quase impagável para a Argentina. Isso aumenta a incerteza", disse à Sputnik o analista financeiro Christian Buteler, sobre o custo que o país enfrentaria se hoje tentasse voltar ao mercado internacional de crédito.
"Lembremos que há alguns meses não se quis convalidar uma taxa próxima a 9%", apontou, e acrescentou que, "neste momento, essa taxa se elevou consideravelmente, o que eleva o custo argentino a níveis importantes".
Para o especialista, o novo cenário obriga a revisar a folha de rota oficial.
"Isso faz com que 2027 seja muito mais exigente, porque sim ou sim haverá que se arranjar com outras fontes de financiamento, mas o problema disso é que, quando se propõe comprar dólares ao
Banco Central, se necessita gerar os pesos necessários para fazê-lo", ponderou.
Buteler advertiu que essa alternativa choca com limites concretos na frente fiscal e no mercado de dívida em pesos. "O Governo necessitaria de um superávit financeiro que hoje em dia está se encolhendo, ou colocar muitos mais pesos de dívida no mercado local, o qual, neste contexto se faz ou mais difícil ou mais caro", sustentou.
O economista destacou que a deterioração não se explica apenas pelo frente externo.
"Há uma clara divergência entre o risco-país da Argentina e o do resto da região. Embora se possa esperar um custo mais alto nos ativos da Argentina, a verdade é que isso se deu com demasiada força", explicou. "Todo esse conjunto de sinais, de variáveis, com resultados negativos, faz com que haja dúvida de quão viável é o programa em si", precisou.
Já Guido Zack, diretor da área de Economia do centro de estudos Fundar, relativizou o impacto imediato sobre os pagamentos:
"A estratégia não está sendo renegociar a dívida, mas sim endividar-se no mercado local", onde "o Governo consegue se financiar em dólares a uma taxa baixa [...]. Enquanto isso for suficiente, o aumento do risco-país não deveria gerar grandes inconvenientes", sustentou.
O custo oculto da instabilidade
Consultado pela Sputnik, Moisés Solorza, economista e ex-secretário de Energia da província da Terra do Fogo, considerou que o salto freia os investimentos aprovados para setores estratégicos.
"Uma coisa é o programa econômico e outra coisa é o risco real de investir na Argentina com um risco-país tão elevado", afirmou.
Ele lembrou que o setor energético necessita de previsibilidade, estabilidade, ingresso e saída de divisas:
"A livre disponibilidade delas faz com que esse risco aumente. O modelo econômico do país é o que está, evidentemente, colocando em risco outros investimentos que são necessários", sustentou.
Para o economista da Fundar o ajuste gera queda no nível de atividade, que causa uma baixa na arrecadação e necessidade de novo ajuste que volta a impactar sobre a atividade. "Todo esse círculo vicioso claramente também atenta contra a estratégia do Governo", finalizou.
Acompanhe as notícias que a grande mídia não mostra!
Siga a Sputnik Brasil e tenha acesso a conteúdos exclusivos no nosso canal no Telegram.
Já que a Sputnik está bloqueada em alguns países, por aqui você consegue baixar o nosso aplicativo para celular (somente para Android).